Cập nhật theo Luật Kinh doanh bất động sản số 29/2023/QH15 đang có hiệu lực đến ngày 27/10/2026. Quốc hội đang xem xét dự án luật sửa đổi; nếu luật mới được thông qua, các mốc trong bài có thể thay đổi. Bài viết là thông tin pháp luật chung, không đánh giá pháp lý của bất kỳ dự án cụ thể nào.
Mua căn hộ hình thành trong tương lai (thường gọi là mua "nhà trên giấy") cho phép người mua thanh toán theo tiến độ, nhưng rủi ro cũng lớn hơn so với căn hộ đã hoàn thành. Luật Kinh doanh bất động sản 2023 (có hiệu lực từ 01/8/2024 theo Luật số 43/2024/QH15) đặt ra bốn lớp bảo vệ người mua mà bạn nên phân biệt rõ: điều kiện để dự án được bán, giới hạn đặt cọc, giới hạn thanh toán và bảo lãnh ngân hàng. Phần còn lại là những gì do hợp đồng quy định.
1. Bốn lớp quy định khác nhau – đừng nhầm lẫn
Lớp | Bản chất | Căn cứ |
|---|---|---|
Điều kiện đưa vào kinh doanh | Luật bắt buộc – dự án phải đáp ứng trước khi được bán | Điều 24 |
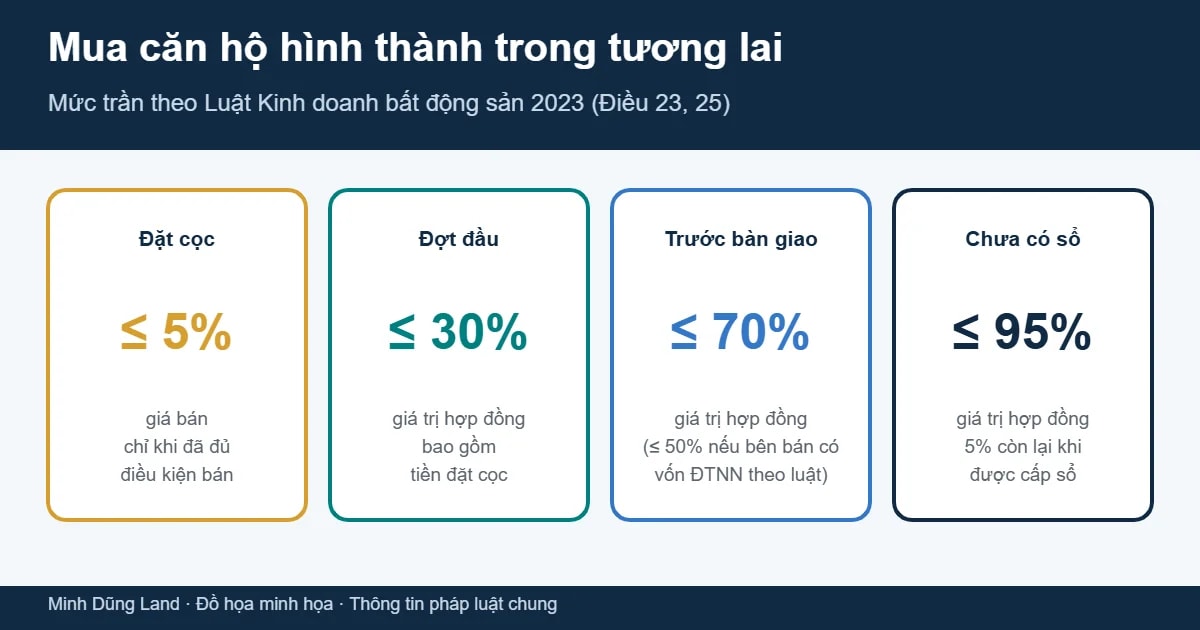
Đặt cọc | Luật bắt buộc – trần 5% giá bán, chỉ khi đã đủ điều kiện | Khoản 5 Điều 23 |
Tiến độ thanh toán | Luật đặt mức trần; tiến độ cụ thể do hợp đồng quy định trong giới hạn đó | Điều 25 |
Bảo lãnh ngân hàng | Chủ đầu tư phải được ngân hàng chấp thuận cấp bảo lãnh trước khi bán; người mua được chọn có hoặc không nhận bảo lãnh | Điều 26 |
2. Khi nào căn hộ hình thành trong tương lai được phép bán?
Theo Điều 24 Luật Kinh doanh bất động sản 2023, nhà ở hình thành trong tương lai chỉ được đưa vào kinh doanh khi có đủ các điều kiện chính sau:
Đã được khởi công xây dựng theo quy định của pháp luật về xây dựng;
Có một trong các giấy tờ về quyền sử dụng đất (quyết định giao đất, quyết định cho thuê đất kèm hợp đồng thuê, quyết định cho phép chuyển mục đích hoặc giấy chứng nhận…);
Có giấy phép xây dựng (nếu thuộc diện phải cấp) hoặc thông báo khởi công kèm hồ sơ thiết kế; có giấy tờ nghiệm thu hạ tầng kỹ thuật tương ứng tiến độ – riêng nhà chung cư, tòa nhà hỗn hợp có nhà ở phải có giấy tờ chứng minh đã nghiệm thu hoàn thành phần móng;
Trước khi bán, chủ đầu tư phải có văn bản thông báo cho cơ quan quản lý nhà nước về kinh doanh bất động sản cấp tỉnh; trong 15 ngày, cơ quan này kiểm tra và trả lời bằng văn bản về việc nhà ở đủ điều kiện được bán;
Nằm trong dự án đã được chấp thuận có mục đích xây dựng nhà ở để bán, cho thuê mua; đã công khai thông tin dự án theo Điều 6 của Luật.
Ý nghĩa với người mua: văn bản trả lời của cơ quan quản lý cấp tỉnh về việc nhà ở đủ điều kiện được bán là giấy tờ then chốt người mua nên yêu cầu xem. Khi chưa đáp ứng đủ các điều kiện tại Điều 24, nhà ở chưa đủ điều kiện đưa vào kinh doanh, và theo khoản 5 Điều 23, chủ đầu tư chưa được thu tiền đặt cọc mua căn hộ đó.
3. Đặt cọc: tối đa 5% và chỉ khi đã đủ điều kiện
Khoản 5 Điều 23 quy định chủ đầu tư chỉ được thu tiền đặt cọc không quá 5% giá bán, và chỉ khi nhà ở đã có đủ điều kiện đưa vào kinh doanh. Thỏa thuận đặt cọc phải ghi rõ giá bán. Ngoài ra, chủ đầu tư không được ủy quyền cho tổ chức, cá nhân khác ký hợp đồng đặt cọc, hợp đồng mua bán nhà ở hình thành trong tương lai (điểm d khoản 4 Điều 23).
Vì vậy, trước khi chuyển bất kỳ khoản tiền nào – dù được gọi là "giữ chỗ" hay "đăng ký nguyện vọng" – người mua nên kiểm tra nhà ở đã đủ điều kiện đưa vào kinh doanh chưa, hỏi rõ bản chất khoản tiền, bên nhận tiền là ai và điều kiện hoàn trả.
4. Thanh toán: các mức trần 30% – 70% – 95%
Điều 25 quy định việc thanh toán trong mua bán nhà ở hình thành trong tương lai thực hiện nhiều lần:
Mốc | Mức tối đa theo luật |
|---|---|
Lần thanh toán đầu tiên | Không quá 30% giá trị hợp đồng, bao gồm cả tiền đặt cọc |
Trước khi bàn giao nhà | Các lần tiếp theo phù hợp tiến độ xây dựng; tổng không quá 70% giá trị hợp đồng (không quá 50% nếu bên bán là tổ chức kinh tế có vốn đầu tư nước ngoài theo khoản 4 Điều 10) |
Chưa được cấp Giấy chứng nhận | Bên bán không được thu quá 95% giá trị hợp đồng; 5% còn lại thanh toán khi người mua được cấp Giấy chứng nhận |
Đây là mức trần. Tiến độ cụ thể (bao nhiêu phần trăm ở mỗi đợt, gắn với mốc xây dựng nào) do hợp đồng quy định trong giới hạn trên. Khi đọc hợp đồng, hãy cộng dồn các đợt thanh toán đến thời điểm bàn giao để kiểm tra không vượt mức trần.
5. Bảo lãnh ngân hàng: bảo vệ gì và người mua cần làm gì?
Theo Điều 26, trước khi bán nhà ở hình thành trong tương lai, chủ đầu tư phải được ngân hàng thương mại trong nước hoặc chi nhánh ngân hàng nước ngoài hoạt động hợp pháp tại Việt Nam chấp thuận cấp bảo lãnh. Bảo lãnh này bảo đảm nghĩa vụ tài chính của chủ đầu tư đối với người mua khi chủ đầu tư không bàn giao nhà theo cam kết – gồm số tiền đã ứng trước và khoản tiền khác (nếu có) theo hợp đồng.
Khi ký hợp đồng, chủ đầu tư gửi người mua bản sao văn bản cam kết của ngân hàng về việc sẽ phát hành thư bảo lãnh.
Người mua được chọn có hoặc không có bảo lãnh; nếu từ chối, việc này phải được thỏa thuận bằng văn bản khi ký hợp đồng.
Chủ đầu tư cung cấp thư bảo lãnh trong 10 ngày làm việc kể từ ngày ký hợp đồng (hoặc thời hạn khác do các bên thỏa thuận), và chỉ được nhận tiền thanh toán sau khi người mua đã nhận được thư bảo lãnh.
Phạm vi, điều kiện yêu cầu thực hiện bảo lãnh và phí bảo lãnh do các bên thỏa thuận; thư bảo lãnh phải ghi cụ thể thời hạn hiệu lực.
Quy định bảo lãnh này không áp dụng đối với bán, cho thuê mua nhà ở xã hội (khoản 8 Điều 26).
6. Những gì do hợp đồng quyết định
Ngoài các mức luật đặt ra, nhiều nội dung quan trọng nằm trong hợp đồng: thời hạn bàn giao, phạt chậm bàn giao và chậm thanh toán, diện tích và cách tính chênh lệch diện tích, danh mục vật liệu hoàn thiện, phí bảo lãnh do ai chịu. Hãy đọc kỹ các điều khoản này và đối chiếu với hợp đồng mẫu mà chủ đầu tư đã công khai theo Điều 6 của Luật.
7. Lưu ý về thuế khi chuyển nhượng hợp đồng
Theo hướng dẫn Nghị định 253/2026/NĐ-CP được Báo Điện tử Chính phủ đăng ngày 02/7/2026, miễn thuế thu nhập cá nhân đối với nhà ở duy nhất không áp dụng khi chuyển nhượng nhà ở, công trình hình thành trong tương lai. Nếu bạn dự định bán lại hợp đồng trước khi nhận nhà, hãy tính khoản thuế này vào kế hoạch tài chính.
8. Luật có thể thay đổi
Tại Kỳ họp thứ 2 Quốc hội khóa XVI, ngày 22/10/2026 Chính phủ đã trình và Quốc hội đã thảo luận ở tổ dự án Luật Kinh doanh bất động sản (sửa đổi); dự thảo có nội dung về cơ chế bảo đảm đối với 5% giá trị hợp đồng còn lại. Đến ngày 28/10/2026 dự luật chưa được thông qua; các quy định nêu trong bài là quy định đang có hiệu lực. Minh Dũng Land sẽ cập nhật khi có luật mới được thông qua.
Tham khảo thêm các dự án căn hộ tại Quy Nhơn; với từng dự án, hãy yêu cầu chủ đầu tư cung cấp giấy tờ cụ thể thay vì dựa vào thông tin chung.