Cập nhật theo quy định có hiệu lực đến ngày 27/10/2026. Bài viết mang tính thông tin chung, không thay thế tư vấn của cơ quan thuế hoặc luật sư cho từng hồ sơ cụ thể.
Khi mua bán nhà đất, hai khoản người mua và người bán hỏi nhiều nhất là thuế thu nhập cá nhân (TNCN) và lệ phí trước bạ (LPTB). Từ ngày 01/7/2026, việc tính thuế TNCN đối với chuyển nhượng bất động sản thực hiện theo Luật Thuế TNCN số 109/2025/QH15 và Nghị định 253/2026/NĐ-CP. Bài viết này tóm tắt ai nộp khoản nào, căn cứ tính ra sao, trường hợp nào được miễn và những điểm cần kiểm tra trước khi ký hợp đồng.
Tóm tắt nhanh: ai nộp khoản nào?
Khoản | Mức | Căn cứ tính | Người nộp theo quy định |
|---|---|---|---|
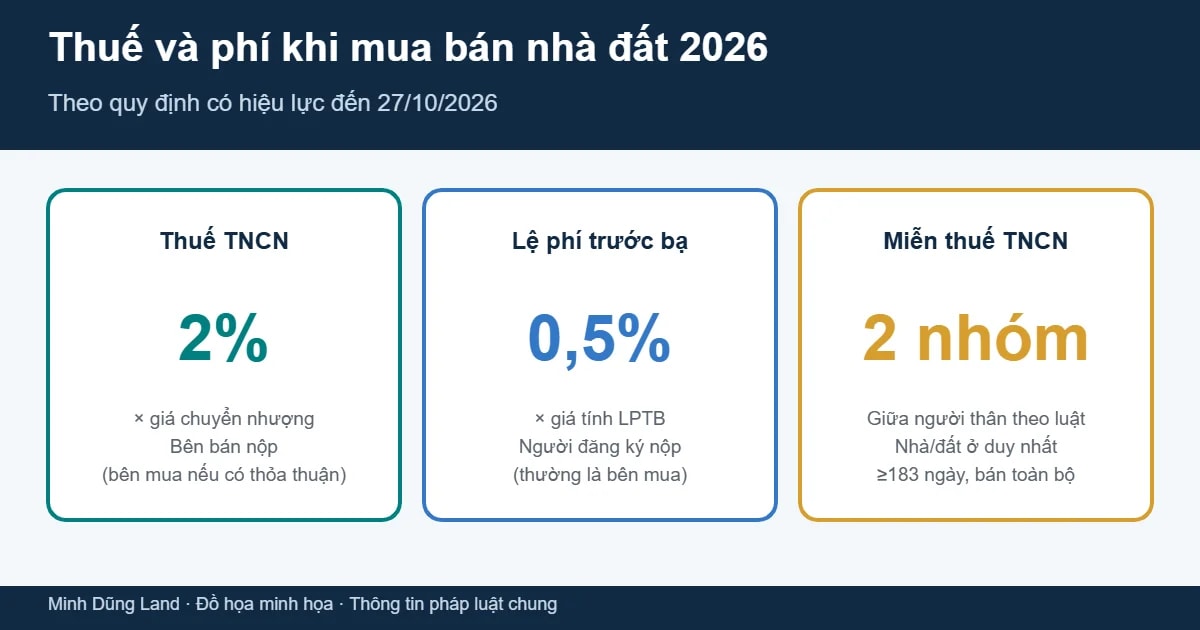
Thuế TNCN từ chuyển nhượng BĐS | 2% | Giá chuyển nhượng (giá ghi trên hợp đồng, không thấp hơn giá theo bảng giá của tỉnh) | Bên bán (cá nhân chuyển nhượng); bên mua nộp thay nếu hợp đồng có thỏa thuận |
Lệ phí trước bạ nhà, đất | 0,5% | Giá tính LPTB theo quy định (bảng giá do UBND cấp tỉnh ban hành) | Người đăng ký quyền sở hữu, quyền sử dụng – thường là bên nhận chuyển nhượng |
Phí thủ tục (công chứng, thẩm định hồ sơ, cấp giấy chứng nhận…) | Theo biểu phí hiện hành | Tùy loại thủ tục và địa phương | Theo quy định từng loại phí hoặc thỏa thuận của các bên |
Mức phí thủ tục phụ thuộc vào từng loại dịch vụ và quy định của địa phương; bài viết không nêu con số cụ thể. Người mua nên hỏi trực tiếp tổ chức hành nghề công chứng và bộ phận tiếp nhận hồ sơ đất đai nơi có bất động sản trước khi chốt ngân sách.
1. Thuế TNCN khi bán nhà đất: 2% trên giá chuyển nhượng
Theo hướng dẫn tại Nghị định 253/2026/NĐ-CP được Cổng Thông tin điện tử Chính phủ đăng tải ngày 04/7/2026, thu nhập từ chuyển nhượng bất động sản của cá nhân cư trú được tính bằng giá chuyển nhượng nhân với thuế suất 2%. Giá chuyển nhượng là giá ghi trên hợp đồng tại thời điểm chuyển nhượng.
Điểm cần lưu ý là giá trên hợp đồng không phải lúc nào cũng được dùng nguyên vẹn:
Với quyền sử dụng đất: nếu hợp đồng không ghi giá đất hoặc ghi thấp hơn giá trong bảng giá đất (và hệ số điều chỉnh, nếu có) của tỉnh, thì giá tính thuế lấy theo bảng giá đất.
Với đất kèm nhà, công trình: phần đất áp dụng nguyên tắc trên; phần nhà, công trình căn cứ giá tính lệ phí trước bạ nhà do UBND cấp tỉnh quy định.
Với nhà ở, công trình hình thành trong tương lai: giá tính thuế được xác định theo tỷ lệ góp vốn trên tổng giá trị hợp đồng, nhân với giá tính lệ phí trước bạ công trình do UBND cấp tỉnh quy định; thời điểm xác định thu nhập là khi cá nhân nộp hồ sơ khai thuế.
Ví dụ minh họa (số liệu giả định)
Giả sử một căn nhà được chuyển nhượng với giá ghi trên hợp đồng là 2 tỷ đồng và giá này không thấp hơn giá theo bảng giá của tỉnh. Thuế TNCN = 2.000.000.000 × 2% = 40 triệu đồng. Nếu giá hợp đồng thấp hơn giá theo bảng giá, cơ quan thuế sẽ tính trên giá bảng giá thay vì giá hợp đồng.
2. Ai là người nộp thuế TNCN?
Mặc định là bên bán – cá nhân có thu nhập từ chuyển nhượng.
Bên mua có thể nộp thay nếu hợp đồng có thỏa thuận bên mua là người nộp thuế thay cho bên bán. Khi đó, thời điểm xác định thu nhập là thời điểm làm thủ tục đăng ký quyền sở hữu, quyền sử dụng.
Bất động sản đồng sở hữu: mỗi người nộp thuế theo tỷ lệ sở hữu ghi trong giấy tờ pháp lý; nếu không xác định được tỷ lệ thì chia bình quân. Các đồng chủ sở hữu có thể cử một người đại diện kê khai, nộp thuế.
Gợi ý cho người mua: nếu thỏa thuận nộp thuế thay, hãy ghi rõ trong hợp đồng khoản nào do ai chịu, đã tính vào giá hay chưa, và ai chịu phần chênh lệch nếu cơ quan thuế xác định giá tính thuế cao hơn giá hợp đồng.
3. Trường hợp được miễn thuế TNCN
Chuyển nhượng giữa người thân
Theo Báo Điện tử Chính phủ (02/7/2026), thu nhập từ chuyển nhượng bất động sản được miễn thuế khi giao dịch giữa:
Vợ với chồng;
Cha đẻ, mẹ đẻ với con đẻ; cha nuôi, mẹ nuôi với con nuôi;
Cha chồng, mẹ chồng với con dâu; cha vợ, mẹ vợ với con rể (kể cả khi chồng hoặc vợ đã chết);
Ông nội, bà nội với cháu nội; ông ngoại, bà ngoại với cháu ngoại;
Anh, chị, em ruột với nhau.
Phân chia bất động sản khi vợ chồng ly hôn (theo thỏa thuận hoặc quyết định của tòa án) cũng thuộc diện miễn.
Bán nhà ở, đất ở duy nhất
Cá nhân được miễn thuế khi đáp ứng đồng thời các điều kiện:
Tại thời điểm chuyển nhượng chỉ có duy nhất một nhà ở hoặc một quyền sử dụng đất ở tại Việt Nam. Nếu còn nhà ở hoặc công trình hình thành trong tương lai khác thì không được coi là duy nhất.
Đã có quyền sở hữu, quyền sử dụng tối thiểu 183 ngày tính đến thời điểm chuyển nhượng. Mốc tính là ngày cấp Giấy chứng nhận; trường hợp cấp lại, cấp đổi thì tính theo ngày cấp Giấy chứng nhận trước đó.
Chuyển nhượng toàn bộ nhà ở, đất ở đó; chuyển nhượng một phần thì phần chuyển nhượng không được miễn.
Hai lưu ý quan trọng:
Miễn thuế nhà ở duy nhất không áp dụng với chuyển nhượng nhà ở, công trình xây dựng hình thành trong tương lai.
Với tài sản đồng sở hữu, chỉ người chưa có nhà ở, đất ở nơi khác mới được miễn.
Việc miễn thuế do cá nhân tự kê khai và tự chịu trách nhiệm; nếu kê khai sai sẽ bị truy thu và xử phạt theo pháp luật về quản lý thuế.
4. Lệ phí trước bạ nhà đất: 0,5%
Mức thu lệ phí trước bạ đối với nhà, đất là 0,5% theo Nghị định 10/2022/NĐ-CP (hiệu lực từ 01/3/2022), đã được sửa đổi, bổ sung năm 2025. Lệ phí được kê khai, nộp khi đăng ký quyền sở hữu, quyền sử dụng với cơ quan nhà nước có thẩm quyền; vì vậy trong giao dịch mua bán, khoản này thường do bên nhận chuyển nhượng nộp, trừ khi các bên thỏa thuận khác.
Giá tính lệ phí trước bạ căn cứ vào giá do UBND cấp tỉnh ban hành (bảng giá đất; bảng giá tính lệ phí trước bạ đối với nhà). Với bất động sản tại Quy Nhơn, đó là các bảng giá của tỉnh Gia Lai đang có hiệu lực tại thời điểm kê khai.
Thay đổi sắp tới cần biết: Nghị định 202/2026/NĐ-CP (ban hành 08/6/2026, hiệu lực 01/3/2027) sửa đổi Nghị định 10/2022 nhưng nội dung sửa đổi liên quan đến ô tô điện chạy pin, không thay đổi mức 0,5% đối với nhà, đất. Ngoài ra, cuối năm 2025 Bộ Công an lấy ý kiến dự thảo Nghị quyết về phát triển công dân số, trong đó đề xuất giảm 10% lệ phí trước bạ khi chuyển nhượng bất động sản hoàn tất trên nền tảng VNeID. Đây là dự thảo lấy ý kiến; đến ngày 27/10/2026 bài viết chưa ghi nhận văn bản chính thức áp dụng mức giảm này.
5. Checklist trước khi ký hợp đồng mua bán
Thống nhất bằng văn bản: thuế TNCN do ai nộp, lệ phí trước bạ do ai nộp, phí công chứng và phí thủ tục do ai chịu.
So sánh giá hợp đồng với bảng giá đất của tỉnh để dự trù đúng số thuế; ghi đúng giá thực tế giao dịch – ghi giá thấp hơn cũng không làm giá tính thuế thấp hơn bảng giá của tỉnh.
Nếu bên bán tuyên bố được miễn thuế (nhà duy nhất, người thân), hãy thỏa thuận rõ ai chịu trách nhiệm nếu cơ quan thuế không chấp nhận miễn.
Với căn hộ hình thành trong tương lai, lưu ý không áp dụng miễn thuế nhà ở duy nhất khi chuyển nhượng hợp đồng.
Hỏi trước biểu phí công chứng và phí thẩm định hồ sơ tại nơi thực hiện thủ tục để chuẩn bị đủ ngân sách.
Nếu bạn đang tìm hiểu giao dịch căn hộ đã qua sử dụng, có thể tham khảo thêm kinh nghiệm mua căn hộ đã qua sử dụng tại Quy Nhơn hoặc xem các dự án tại Quy Nhơn do Minh Dũng Land tổng hợp.