Cập nhật theo Bộ luật Dân sự 2015. Bài viết giải thích quy định chung về bảo lãnh giữa các cá nhân; khoản vay tại tổ chức tín dụng còn chịu quy định riêng và điều khoản hợp đồng của ngân hàng.
Khi con cái hoặc anh chị em vay tiền mua nhà, người cho vay đôi khi yêu cầu có thêm một người "đứng ra bảo lãnh". Nhiều người ký vì tình cảm mà không đọc kỹ mình đang cam kết điều gì. Theo Bộ luật Dân sự, bảo lãnh là một biện pháp bảo đảm thực hiện nghĩa vụ với hậu quả pháp lý rất cụ thể.
1. Bảo lãnh là gì?
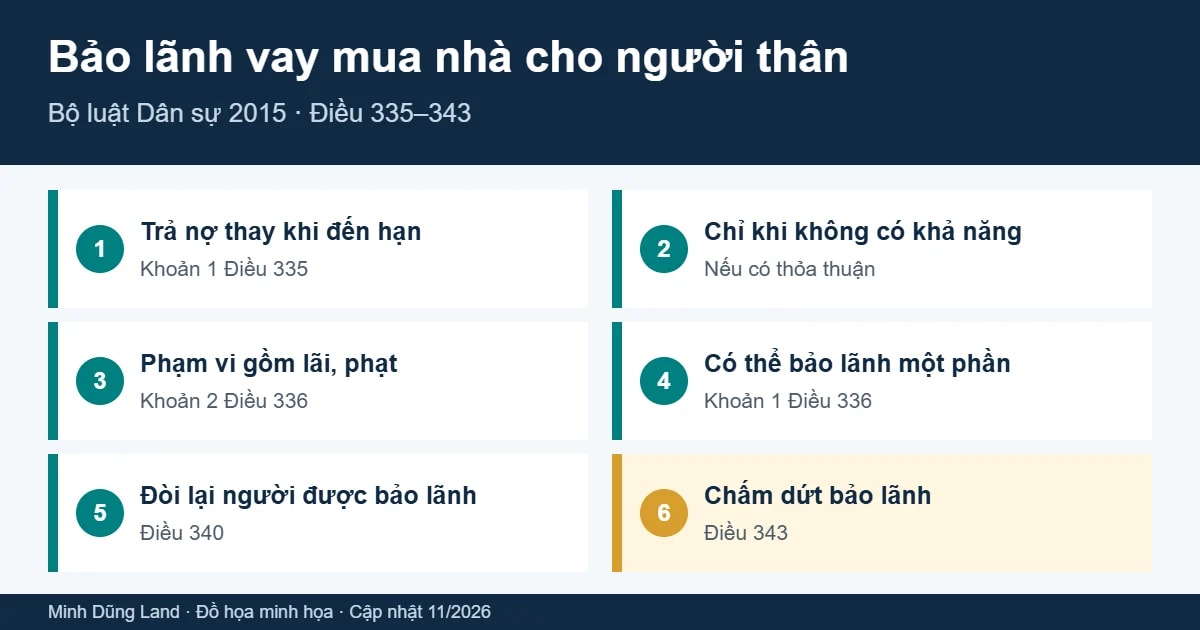
Theo khoản 1 Điều 335 Bộ luật Dân sự 2015, bảo lãnh là việc người thứ ba (bên bảo lãnh) cam kết với bên có quyền (bên nhận bảo lãnh) sẽ thực hiện nghĩa vụ thay cho bên có nghĩa vụ (bên được bảo lãnh), nếu khi đến thời hạn thực hiện nghĩa vụ mà bên được bảo lãnh không thực hiện hoặc thực hiện không đúng nghĩa vụ.
Các bên có thể thỏa thuận bên bảo lãnh chỉ phải thực hiện thay trong trường hợp bên được bảo lãnh không có khả năng thực hiện nghĩa vụ (khoản 2 Điều 335). Đây là điểm người bảo lãnh nên chủ động đề nghị ghi vào văn bản.
2. Người bảo lãnh chịu trách nhiệm đến đâu?
Nội dung | Quy định | Căn cứ |
|---|---|---|
Phạm vi | Có thể bảo lãnh một phần hoặc toàn bộ nghĩa vụ | Khoản 1 Điều 336 |
Những khoản bao gồm | Cả tiền lãi trên nợ gốc, tiền phạt, tiền bồi thường thiệt hại, lãi trên số tiền chậm trả, trừ trường hợp có thỏa thuận khác | Khoản 2 Điều 336 |
Tài sản bảo đảm cho việc bảo lãnh | Các bên có thể thỏa thuận dùng biện pháp bảo đảm bằng tài sản để bảo đảm thực hiện nghĩa vụ bảo lãnh | Khoản 3 Điều 336 |
Khi nào bị yêu cầu trả | Khi bên được bảo lãnh không thực hiện hoặc thực hiện không đúng nghĩa vụ; bên nhận bảo lãnh không được yêu cầu khi nghĩa vụ chưa đến hạn | Khoản 1, 2 Điều 339; khoản 1 Điều 342 |
Không trả đúng nghĩa vụ bảo lãnh | Bên nhận bảo lãnh có quyền yêu cầu thanh toán giá trị nghĩa vụ vi phạm và bồi thường thiệt hại | Khoản 2 Điều 342 |
3. Sau khi đã trả thay thì sao?
Bên bảo lãnh có quyền yêu cầu bên được bảo lãnh thực hiện nghĩa vụ đối với mình trong phạm vi nghĩa vụ bảo lãnh đã thực hiện, trừ trường hợp có thỏa thuận khác (Điều 340). Nói cách khác, người bảo lãnh trả thay rồi có quyền đòi lại người vay.
Bảo lãnh chấm dứt khi nghĩa vụ được bảo lãnh chấm dứt, khi việc bảo lãnh được hủy bỏ hoặc thay thế bằng biện pháp bảo đảm khác, khi bên bảo lãnh đã thực hiện nghĩa vụ, hoặc theo thỏa thuận (Điều 343).
4. Bảo lãnh khác gì cùng vay và thế chấp nhà của mình?
Cùng vay (đồng vay): bạn là một bên vay, có nghĩa vụ trả nợ ngay từ đầu, không chỉ khi người kia không trả.
Bảo lãnh: bạn là người thứ ba, nghĩa vụ phát sinh khi người được bảo lãnh không thực hiện hoặc thực hiện không đúng nghĩa vụ (hoặc chỉ khi không có khả năng, nếu có thỏa thuận).
Thế chấp nhà đất của mình để bảo đảm khoản vay: tài sản cụ thể của bạn có thể bị xử lý theo hợp đồng thế chấp; xem thế chấp nhà đất vay ngân hàng.
5. Trước khi ký bảo lãnh
Đọc kỹ số tiền gốc, lãi, thời hạn và phạm vi bảo lãnh (một phần hay toàn bộ, có gồm tiền phạt hay không).
Đề nghị ghi rõ chỉ trả thay khi người vay không có khả năng trả, nếu bạn muốn hạn chế trách nhiệm.
Không giao bản gốc sổ đỏ "để làm tin" thay cho văn bản; xem cầm cố sổ đỏ có hợp pháp không.
Giữ bản sao hợp đồng vay và văn bản bảo lãnh; theo dõi việc trả nợ của người được bảo lãnh.
Bạn được người thân nhờ đứng ra bảo lãnh khoản vay mua nhà tại Quy Nhơn? Liên hệ Minh Dũng Land để được tư vấn trước khi ký.