Cập nhật theo Bộ luật Dân sự 2015. Bài viết mang tính tham khảo. Mức lãi suất giới hạn có thể được Ủy ban Thường vụ Quốc hội điều chỉnh theo khoản 1 Điều 468.
Nhiều người mua căn nhà đầu tiên nhờ cha mẹ, anh chị em hoặc bạn bè cho vay thêm một khoản. Vì là người thân, việc vay thường chỉ là lời hứa miệng. Đến khi có mâu thuẫn, khi người cho vay qua đời, hay khi căn nhà được bán lại, câu hỏi "đó là tiền vay hay tiền góp chung" có thể gây tranh chấp lớn. Bộ luật Dân sự có quy định khá rõ về hợp đồng vay, và việc áp dụng đúng ngay từ đầu giúp bảo vệ cả hai bên.
1. Đây là hợp đồng vay tài sản
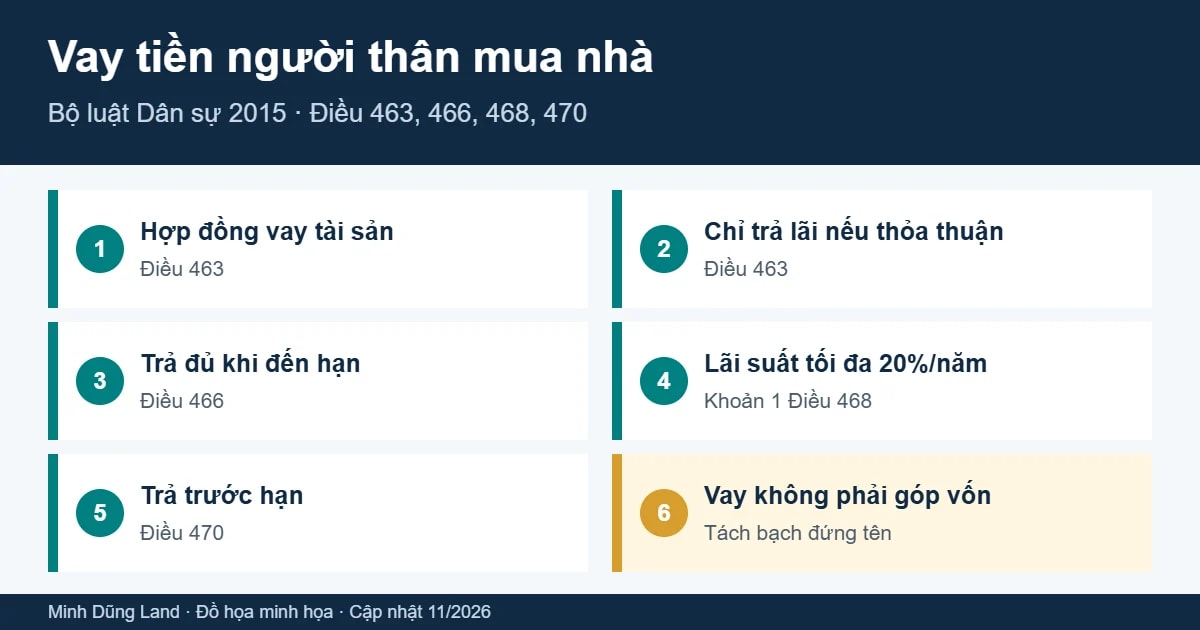
Theo Điều 463 Bộ luật Dân sự 2015, hợp đồng vay tài sản là sự thỏa thuận theo đó bên cho vay giao tài sản cho bên vay; khi đến hạn, bên vay phải hoàn trả tài sản cùng loại, đúng số lượng, chất lượng, và chỉ phải trả lãi nếu có thỏa thuận hoặc pháp luật có quy định. Với khoản vay bằng tiền, bên vay phải trả đủ tiền khi đến hạn (khoản 1 Điều 466).
2. Lãi suất: được thỏa thuận nhưng có giới hạn
Tình huống | Quy định | Căn cứ |
|---|---|---|
Có thỏa thuận lãi suất | Do các bên thỏa thuận, nhưng không vượt quá 20%/năm của khoản tiền vay, trừ trường hợp luật khác có liên quan quy định khác | Khoản 1 Điều 468 |
Lãi suất thỏa thuận vượt mức giới hạn | Mức lãi suất vượt quá không có hiệu lực | Khoản 1 Điều 468 |
Có thỏa thuận trả lãi nhưng không ghi rõ mức và có tranh chấp | Lãi suất được xác định bằng 50% mức lãi suất giới hạn tại thời điểm trả nợ | Khoản 2 Điều 468 |
Không thỏa thuận trả lãi | Bên vay chỉ phải trả lãi nếu có thỏa thuận hoặc pháp luật có quy định | Điều 463 |
3. Trả trước hạn được không?
Theo Điều 470, với hợp đồng vay có kỳ hạn và không có lãi, bên vay có quyền trả lại bất cứ lúc nào nhưng phải báo trước một thời gian hợp lý; bên cho vay chỉ được đòi trước kỳ hạn nếu bên vay đồng ý. Với hợp đồng vay có kỳ hạn và có lãi, bên vay có quyền trả trước hạn nhưng phải trả toàn bộ lãi theo kỳ hạn, trừ trường hợp có thỏa thuận khác hoặc luật có quy định khác.
4. Tách bạch khoản vay với quyền sở hữu nhà
Người cho vay không trở thành đồng sở hữu căn nhà chỉ vì đã cho vay tiền. Ngược lại, nếu thực chất hai bên cùng bỏ tiền để cùng sở hữu, đó là chuyện mua chung và cần được thể hiện khác; xem đứng tên chung sổ đỏ. Nếu người cho vay muốn có tài sản bảo đảm, cách đúng là ký hợp đồng thế chấp có công chứng, chứng thực, không phải "giữ sổ"; xem cầm cố sổ đỏ có hợp pháp không.
5. Giấy vay tiền nên có những gì?
Thông tin hai bên; số tiền vay bằng số và bằng chữ.
Mục đích vay (ví dụ, thanh toán một phần tiền mua căn nhà cụ thể).
Thời hạn trả, cách trả (một lần hay nhiều kỳ), có tính lãi hay không và mức lãi trong giới hạn luật cho phép.
Xác nhận người cho vay không có quyền sở hữu đối với căn nhà, nếu đó là ý định của các bên.
Chuyển tiền qua ngân hàng và lưu chứng từ; lập biên nhận mỗi lần trả nợ.
Nếu bạn đang cân nhắc giữa vay người thân, mua trả chậm với chủ nhà hay vay ngân hàng, xem thêm mua nhà trả chậm, trả dần. Cần tư vấn cấu trúc tài chính khi mua nhà tại Quy Nhơn? Liên hệ Minh Dũng Land.