Cập nhật theo quy định có hiệu lực đến ngày 02/11/2026: Luật Nhà ở 2023 (văn bản hợp nhất số 79/VBHN-VPQH), Bộ luật Dân sự 2015 và Luật Kinh doanh bất động sản 2023. Luật Kinh doanh bất động sản (sửa đổi) đang được Quốc hội thảo luận tại Kỳ họp thứ Hai (tháng 10/2026). Bài viết không nêu lãi suất hay chính sách bán hàng của dự án cụ thể.
Không phải người mua nào cũng muốn vay ngân hàng. Một số chủ nhà hoặc chủ đầu tư chấp nhận cho trả chậm, trả dần: người mua nhận nhà trước và thanh toán theo lịch trong một thời gian. Hình thức này có quy định riêng trong Luật Nhà ở và Bộ luật Dân sự, và khác hẳn khoản vay ngân hàng về quyền sở hữu, rủi ro và cách xử lý khi không trả được.
1. Mua nhà trả chậm, trả dần là gì?
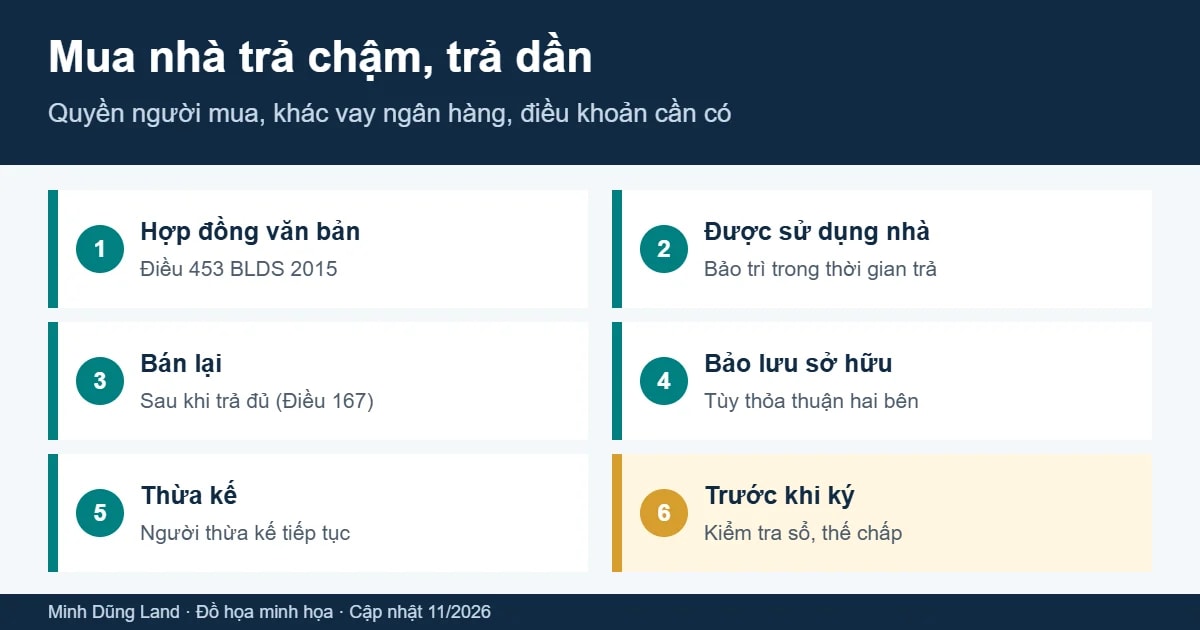
Theo Bộ luật Dân sự 2015, các bên có thể thỏa thuận để bên mua trả chậm hoặc trả dần tiền mua trong một thời hạn sau khi nhận tài sản. Hợp đồng phải lập thành văn bản. Bên bán được bảo lưu quyền sở hữu cho đến khi bên mua trả đủ tiền, trừ khi có thỏa thuận khác; bên mua có quyền sử dụng tài sản và chịu rủi ro trong thời gian sử dụng, trừ khi có thỏa thuận khác (Điều 453).
Với nhà ở, Điều 167 Luật Nhà ở 2023 quy định thêm:
việc mua bán trả chậm, trả dần do các bên thỏa thuận và phải ghi rõ trong hợp đồng mua bán nhà ở;
trong thời gian trả chậm, trả dần, bên mua được sử dụng nhà và có trách nhiệm bảo trì, trừ khi nhà còn trong thời hạn bảo hành hoặc các bên thỏa thuận khác;
bên mua chỉ được bán, tặng cho, đổi, thế chấp, góp vốn căn nhà sau khi đã trả đủ tiền, trừ khi các bên thỏa thuận khác;
nếu bên mua chết trong thời gian trả chậm, người thừa kế hợp pháp được tiếp tục quyền, nghĩa vụ và được cấp giấy chứng nhận sau khi trả đủ tiền;
nếu bên mua muốn trả lại nhà và được bên bán đồng ý, hai bên thỏa thuận cách trả lại nhà và thanh toán lại tiền.
2. Trả chậm trực tiếp khác vay ngân hàng thế nào?
Tiêu chí | Trả chậm, trả dần với bên bán | Vay ngân hàng để mua |
|---|---|---|
Bên cấp vốn | Bên bán cho bạn trả sau | Ngân hàng giải ngân cho bên bán |
Quyền sở hữu khi chưa trả xong | Bên bán có thể bảo lưu quyền sở hữu đến khi bạn trả đủ (Điều 453 BLDS), tùy thỏa thuận | Bạn là chủ sở hữu, tài sản thường được thế chấp cho ngân hàng |
Quyền bán lại khi chưa trả xong | Chỉ sau khi trả đủ, trừ khi có thỏa thuận khác (Điều 167 LNO) | Cần sự đồng ý hoặc giải chấp của ngân hàng |
Điều kiện | Do hai bên thỏa thuận | Theo điều kiện cho vay của ngân hàng |
Rủi ro chính | Điều khoản phạt, lấy lại nhà nếu chậm trả; bên bán gặp vấn đề pháp lý | Lãi suất thả nổi, xử lý tài sản thế chấp khi nợ quá hạn |
Với nhà ở xã hội, người mua còn có kênh vay ưu đãi riêng; xem vay mua nhà ở xã hội.
3. Mua căn hộ dự án theo tiến độ có phải là trả chậm?
Không hoàn toàn. Khi mua căn hộ hình thành trong tương lai, bạn thanh toán theo tiến độ xây dựng với giới hạn luật định: lần đầu không quá 30% giá trị hợp đồng gồm cả tiền đặt cọc, tổng không quá 70% trước khi bàn giao và không quá 95% khi chưa có giấy chứng nhận (Điều 25 Luật Kinh doanh bất động sản 2023). Đó là thanh toán trước khi nhận nhà, khác với trả chậm sau khi đã nhận nhà. Một số chủ đầu tư có chính sách giãn tiến độ sau bàn giao; khi đó hãy đọc kỹ điều khoản như một hợp đồng trả chậm. Xem thêm thanh toán và bảo lãnh khi mua nhà hình thành trong tương lai.
4. Điều khoản cần có trong hợp đồng trả chậm, trả dần
Lịch thanh toán: số kỳ, số tiền, ngày đến hạn, tài khoản nhận tiền.
Lãi hoặc chênh lệch giá cho phần trả chậm (nếu có), cách tính rõ ràng.
Quyền sở hữu: bên bán có bảo lưu quyền sở hữu không, đến khi nào; ai giữ giấy chứng nhận.
Bảo trì, bảo hành, rủi ro trong thời gian bạn sử dụng nhà.
Chậm thanh toán: thời gian ân hạn, mức phạt vi phạm. Mức phạt do các bên thỏa thuận, trừ khi luật liên quan có quy định khác (Điều 418 Bộ luật Dân sự 2015).
Trả lại nhà: điều kiện và cách hoàn lại tiền nếu bạn không tiếp tục mua.
Thừa kế: người thừa kế tiếp tục hợp đồng thế nào.
Công chứng: hợp đồng mua bán nhà ở giữa cá nhân phải công chứng hoặc chứng thực (khoản 1 Điều 164 Luật Nhà ở 2023).
5. Kiểm tra trước khi ký
Nhà có giấy chứng nhận, không tranh chấp, không bị kê biên (Điều 160 Luật Nhà ở 2023).
Nhà có đang thế chấp ngân hàng không; nếu có, xem cách giao dịch nhà đang thế chấp.
Tổng số tiền phải trả khi cộng lãi hoặc chênh lệch giá, so với phương án vay ngân hàng.
Khả năng trả từng kỳ trong cả thời hạn, không chỉ vài kỳ đầu.
Bạn đang tìm nhà tại Quy Nhơn có thể thương lượng trả chậm, trả dần? Liên hệ Minh Dũng Land để được tư vấn điều khoản trước khi ký, hoặc xem các bất động sản đang giao dịch.