Cập nhật theo Nghị định 100/2024/NĐ-CP (văn bản hợp nhất số 24/VBHN-BXD ngày 18/5/2026, gồm các sửa đổi tại Nghị định 261/2025/NĐ-CP, 54/2026/NĐ-CP và 136/2026/NĐ-CP) và Luật Nhà ở 2023, có hiệu lực đến ngày 28/10/2026. Lãi suất có thể được điều chỉnh theo quyết định của Thủ tướng Chính phủ; hãy xác nhận với Ngân hàng Chính sách xã hội trước khi lập kế hoạch tài chính. Bài viết không đánh giá khả năng vay của trường hợp cụ thể.
Người mua nhà ở xã hội có thể vay vốn ưu đãi tại Ngân hàng Chính sách xã hội (NHCSXH) nếu đáp ứng điều kiện. Bài viết này tóm tắt ai được vay, vay tối đa bao nhiêu, trong bao lâu và với lãi suất nào theo Điều 48 Nghị định 100/2024/NĐ-CP. Điều kiện để được mua nhà ở xã hội là một bước riêng; xem điều kiện mua nhà ở xã hội 2026.
1. Tóm tắt điều kiện vay tại NHCSXH
Nội dung | Quy định hiện hành | Căn cứ |
|---|---|---|
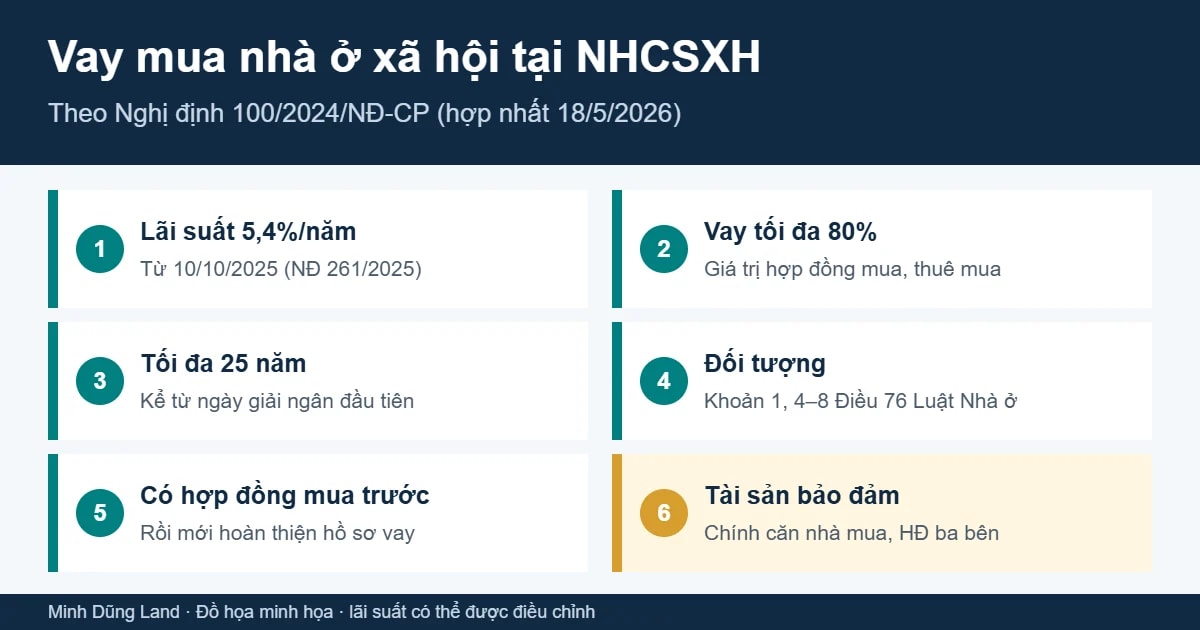
Lãi suất cho vay | 5,4%/năm; lãi suất nợ quá hạn bằng 130% lãi suất cho vay | Khoản 4 Điều 48 NĐ 100/2024 (sửa đổi bởi NĐ 261/2025, hiệu lực từ 10/10/2025) |
Mức vay tối đa | 80% giá trị hợp đồng mua, thuê mua nhà ở xã hội | Điểm a khoản 3 Điều 48 |
Thời hạn vay | Do ngân hàng và khách hàng thỏa thuận theo khả năng trả nợ, tối đa không quá 25 năm kể từ ngày giải ngân lần đầu | Khoản 5 Điều 48 |
Tài sản bảo đảm | Bảo đảm bằng chính tài sản hình thành từ vốn vay (căn nhà mua); phương thức quản lý, xử lý tài sản bảo đảm ghi trong hợp đồng ba bên giữa NHCSXH, chủ đầu tư và người vay | Điểm d khoản 1 Điều 48 |
2. Ai được vay vốn ưu đãi để mua, thuê mua nhà ở xã hội?
Theo khoản 1 Điều 48, các đối tượng tại khoản 1, 4, 5, 6, 7 và 8 Điều 76 Luật Nhà ở được xem xét cho vay, gồm:
Người có công với cách mạng, thân nhân liệt sĩ thuộc trường hợp được hỗ trợ cải thiện nhà ở;
Hộ gia đình nghèo, cận nghèo tại khu vực đô thị;
Người thu nhập thấp tại khu vực đô thị;
Công nhân, người lao động đang làm việc tại doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã trong và ngoài khu công nghiệp;
Sĩ quan, quân nhân chuyên nghiệp, hạ sĩ quan thuộc lực lượng vũ trang nhân dân, công nhân công an, công chức, công nhân và viên chức quốc phòng đang phục vụ tại ngũ; người làm công tác cơ yếu theo quy định;
Cán bộ, công chức, viên chức theo quy định của pháp luật.
Hộ gia đình nghèo, cận nghèo tại nông thôn (khoản 2, 3 Điều 76 Luật Nhà ở) được mua, thuê mua nhà ở xã hội theo khoản 1 Điều 77 cũng được vay theo các mức tại Điều 48 (khoản 6 Điều 48).
3. Bốn điều kiện người vay phải đáp ứng
Có nguồn thu nhập và khả năng trả nợ theo cam kết với NHCSXH;
Có giấy đề nghị vay vốn để mua, thuê mua nhà ở xã hội;
Có hợp đồng mua, thuê mua nhà ở xã hội với chủ đầu tư theo quy định;
Thực hiện bảo đảm tiền vay bằng tài sản hình thành từ vốn vay.
Ý nghĩa thực tế: hồ sơ vay đi sau hợp đồng mua. Bạn cần được xét duyệt mua và ký hợp đồng với chủ đầu tư trước, sau đó mới hoàn thiện hồ sơ vay. Hãy hỏi chủ đầu tư từ sớm xem dự án đã có thỏa thuận về hợp đồng ba bên với NHCSXH hay chưa.
4. Ví dụ minh họa cách tính (số liệu giả định)
Giả sử hợp đồng mua nhà ở xã hội có giá trị 800 triệu đồng. Mức vay tối đa theo khoản 3 Điều 48 là 80% × 800 triệu = 640 triệu đồng; phần còn lại (160 triệu đồng) người mua tự thu xếp. Tiền lãi năm đầu ước tính theo lãi suất 5,4%/năm trên dư nợ, và giảm dần khi trả bớt nợ gốc. Số tiền trả hằng tháng cụ thể phụ thuộc vào thời hạn vay và phương thức trả nợ do NHCSXH và người vay thỏa thuận.
5. Một số lưu ý
Chỉ một chính sách: nếu một người hoặc một hộ gia đình thuộc nhiều diện hỗ trợ, chỉ được áp dụng một chính sách vay ưu đãi mức cao nhất (Điều 46).
Gửi tiết kiệm trước để vay: NHCSXH được huy động tiền gửi tiết kiệm của người có nhu cầu mua nhà ở xã hội để cho vay sau một thời gian gửi tiết kiệm nhất định theo thỏa thuận (khoản 4 Điều 46; khoản 2 Điều 117 Luật Nhà ở).
Tổ chức tín dụng khác: ngoài NHCSXH, các tổ chức tín dụng do Nhà nước chỉ định cũng cho vay theo các chương trình do Chính phủ, Thủ tướng Chính phủ phê duyệt (Điều 49). Điều kiện và lãi suất của từng chương trình theo văn bản riêng; bài viết không nêu.
Dự án cụ thể: với từng dự án nhà ở xã hội, hãy hỏi chủ đầu tư về hồ sơ và lịch nhận hồ sơ. Ví dụ, thông tin riêng về dự án Marina Home xem tại điều kiện mua nhà ở xã hội Marina Home và hồ sơ đăng ký mua Marina Home.
Cần tư vấn chuẩn bị hồ sơ mua và vay mua nhà ở xã hội tại Quy Nhơn? Liên hệ Minh Dũng Land hoặc xem các dự án tại Quy Nhơn.
Nguồn tham khảo
Văn bản hợp nhất số 24/VBHN-BXD ngày 18/5/2026 của Bộ Xây dựng – Nghị định 100/2024/NĐ-CP quy định chi tiết một số điều của Luật Nhà ở về phát triển và quản lý nhà ở xã hội (sửa đổi bởi NĐ 261/2025/NĐ-CP, NĐ 54/2026/NĐ-CP, NĐ 136/2026/NĐ-CP) – Điều 46, 48, 49 (truy cập 28/10/2026)
Báo Điện tử Chính phủ: "Từ ngày 10/10/2025: Điều chỉnh lãi suất cho vay ưu đãi Chương trình cho vay nhà ở xã hội" (đăng 14/10/2025; truy cập 28/10/2026)
Văn bản hợp nhất số 79/VBHN-VPQH ngày 26/3/2026 – Luật Nhà ở số 27/2023/QH15 – Điều 76, 77, 117 (truy cập 28/10/2026)